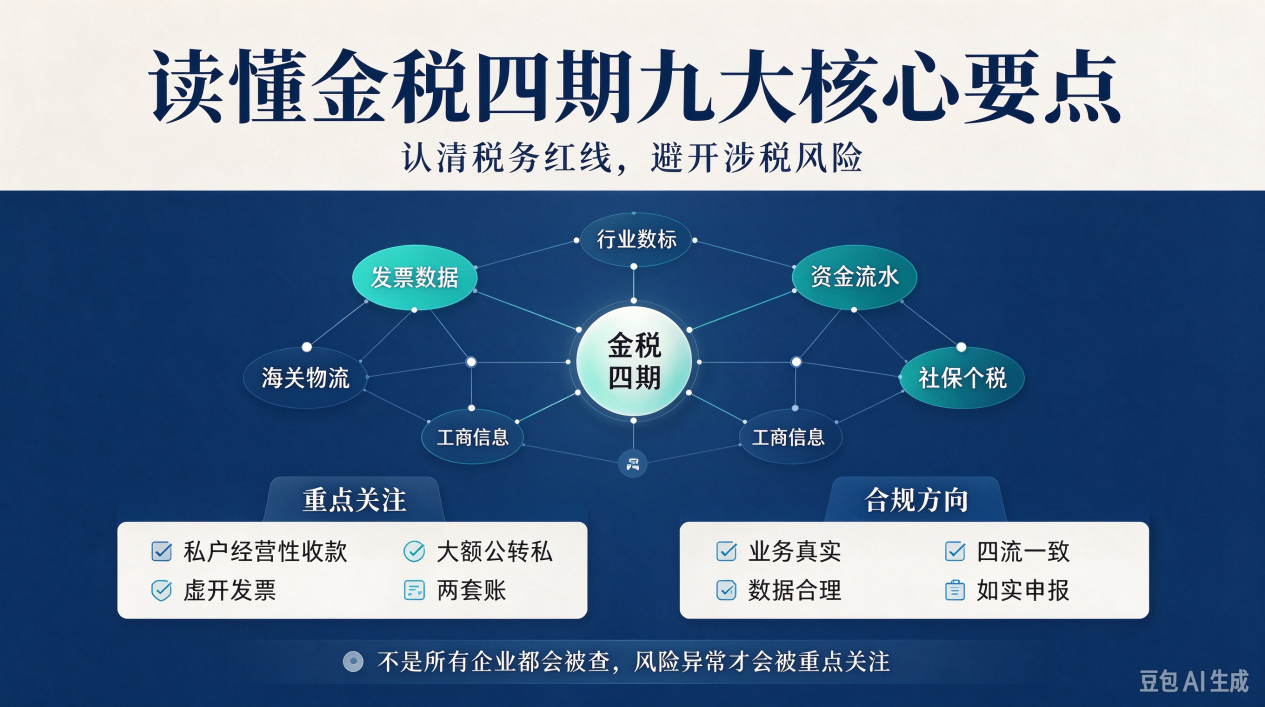
最近金税四期一直是财税圈热议话题,不少老板心里都有一堆疑问。金税四期到底带来哪些改变?哪些操作属于涉税红线?是不是每家企业都会被稽查?私户收款还能不能继续用?
下面把核心要点讲清楚,企业经营者和财务都可以看一看,提前规避税务风险。
金税四期和金税三期,底层逻辑完全不一样。金税三期主要盯着发票,有发票才会核查,部门之间数据并不互通,很多信息需要税务人员手动调取。
金税四期里面,发票只是众多数据里的一项。系统打通税务、市场监管、银行、社保、海关、微信支付宝支付平台,还有电力、物流等多方信息,给企业建立一户式档案,老板、股东这类自然人也会有一人式数据画像。简单来讲,税务局不再只看你主动提交的报表和发票,而是汇聚各个维度的经营数据交叉核对。
数电票也就是全电发票,是落地金税四期很关键的工具。不用税控盘、UKey,不用去申领发票、验旧,直接在电子发票平台开票。发票开具、接收、入账、抵扣、归档全程线上处理,信息实时同步到税务系统。发票上的品名、金额、时间、上下游交易对手全部留痕。
想买票、虚开发票、变更品名开票,现在很难操作,上下游数据一比对就暴露,不要抱有侥幸心理。
很多老板最关心资金流水,私户收款是风险高发区域。个人银行卡、微信支付宝收经营货款,早就不是监管盲区。银行和支付机构会按要求,向税务推送大额和可疑交易信息。重点关注大额公转私、长期用私户收货款、大额现金交易。
像个体户、跨境电商,直接用个人微信收客户货款,不走对公账户,也不申报收入,很容易被系统比对平台订单、物流、水电、开票数据,收入对不上就触发预警。
这里说明一下,不是所有私卡转账都会被稽查,主要排查经营性收款,个人日常消费转账不受影响。
四流一致,是系统自动校验的基础规则。合同、发票、资金、货物这四流信息要匹配。合同甲乙双方、开票主体、收付款方、货物收发信息需要对应。一旦信息不一致,系统直接标记风险。
虚开发票的核心问题就是没有真实货物流,就算资金和发票单据做得再好看,大数据也能识别出来。
社保、个税、工资数据现在可以互相比对。以前社保归人社部门管理,个税由税务负责,两边数据互不连通,金税四期之后直接联网校验。
比如申报社保 20 个人,但是个税申报工资人数是 30 人;或者申报的工资基数很低,但银行实际发放金额很高,这类情况都会预警。过去按最低基数缴纳社保的操作,现在很容易被识别异常。
系统里面存放各行各业的经营参考指标,包含毛利率、税负率、费用占比、库存变化。
举几个例子,同行业普遍毛利率 20%,你的公司常年亏损却还持续进货经营;公司名下没有车辆,却大量报销油费;库存一直在增加,营业收入长期低迷。一旦明显偏离行业正常区间,系统就会预警,企业需要准备资料给出合理解释。
还有一点容易被忽略,监管会穿透到法人、股东这些自然人。法人、股东、财务负责人的个人账户,会结合企业业务做整体画像。股东长期借钱给公司,超过一个纳税年度又不是经营用途,会视同分红,需要补缴 20% 个税和滞纳金。高收入人群的劳务报酬、境外收入监管也在收紧。
这些高频涉税红线千万不要碰。内外两套账刻意隐瞒收入;用私卡、私域收取货款不申报收入;没有真实业务去买票、虚开发票;无合理业务背景做大额公转私;虚增成本、虚列人员工资减少纳税;虚假申报,骗取出口退税、研发加计扣除等优惠。
一旦违规,需要补税,按日收取万分之五滞纳金,并处 0.5 至 5 倍罚款。虚开专票金额较大的,会涉及刑事责任。
顺便澄清三个流传很广的误区。
第一:不是上线金税四期就会普查所有企业。系统是智能筛选风险主体,业务真实、指标正常、按期如实报税,不会被打扰,合规企业办税反而更方便。
第二:不会无限制调取所有人银行卡流水。只会依法调取涉税相关数据,针对有涉税风险的线索,普通人日常收支不会被监控。
第三:不会无限制翻查全部历史旧账。税务有法定追溯期限,但偷税行为不受时效限制,只要查实,可以无限期追溯。
说到底,金税四期的目的不是到处稽查企业,而是依靠大数据做精准监管。合规经营的企业不会受到额外影响,但是还在用老办法避税的企业,风险正在持续放大。